Когда аналитики говорят «рынок сделал то» или «рынок сделал сё», они умалчивают об одной неудобной истине: единого рынка не существует. Есть как минимум две очень разные группы людей, принимающих очень разные решения, — и в хороший день они едва ли говорят на одном финансовом языке.
Одна группа держит свой биткоин годами. Они покупали через один-два обвала, видели, как цена отскакивает обратно, и по большей части перестали реагировать на краткосрочные колебания цены. Другая группа купила недавно — часто вблизи пика, надеясь оседлать импульс. Когда цены падают, эти две группы ведут себя почти противоположным образом. И если смотреть на них вместе, их сигналы взаимно гасятся, и вы не видите ничего полезного.
Самое мощное, что может сделать он-чейн анализ, — это разделить две группы. В этой статье мы увидим, как именно работает это разделение, почему разграничительная линия проводится на отметке 155 дней и что две когорты говорят нам прямо сейчас.
Ключевая идеяОдин блокчейн, две очень разные группы
Представьте двух держателей биткоина. Алиса купила 1 BTC в 2022 году во время медвежьего рынка примерно за $18 000. С тех пор она к нему не притрагивалась. Боб купил 1 BTC шесть недель назад примерно за $95 000, гоняясь за ралли после того, как биткоин достиг исторического максимума около $126 200. Оба владеют одной монетой. Оба находятся в одном и том же блокчейне. Но их положение — их психология, их себестоимость, их вероятный следующий шаг — не может быть более разным.
Алиса сидит на крупной прибыли. Падение цены на 20% для неё едва заметно; она пережила гораздо худшее. Боб же уже глубоко в убытке. Падение на 20% означает серьёзный бумажный убыток по недавней покупке. Он гораздо более склонен запаниковать и продать.
В этом и заключается фундаментальная проблема взгляда на «рынок» как на нечто единое. Усреднение Алисы и Боба на ценовом графике не говорит вам почти ничего полезного. На них нужно смотреть по отдельности.
Он-чейн анализ может сделать именно это, потому что блокчейн знает, как долго каждая монета лежала без движения.
Линия 155 днейГде терпеливые руки отделяются от нервных
Как аналитики решают, где провести линию между «терпеливым держателем» и «недавним покупателем»? Ответ статистический — и он изящнее любого произвольного выбора.
Исследователи, изучавшие блокчейн, заметили нечто интересное: как только монета не двигалась примерно 155 дней, вероятность того, что она сдвинется в любой отдельно взятый день, резко падает. До 155 дней монеты переходят из рук в руки с некоторой регулярностью. После 155 дней они впадают в своего рода спячку. Владельцы, продержавшие монету пять месяцев — охватывающих по меньшей мере одно-два значительных рыночных колебания, — неявно продемонстрировали, что они не реактивного типа. Они игнорировали волатильность и продолжали держать.
Этот поведенческий сдвиг в данных лежит в основе двух когорт, на которых держится весь он-чейн анализ:
- Долгосрочные держатели (LTH): монеты, не двигавшиеся 155 дней или более. Это терпеливые держатели, движимые убеждённостью, — их иногда называют «бриллиантовыми руками». Они склонны накапливать во время страха и распродавать (продавать) только в эйфории вблизи вершин цикла.
- Краткосрочные держатели (STH): монеты, которые двигались в течение последних 155 дней. Это недавние покупатели — реактивные, чувствительные к цене и гораздо более склонные к панической продаже во время просадок.
Ключевая идея
Предложение LTH = убеждённость. Предложение STH = спекуляция. Наблюдение за монетами, пересекающими линию 155 дней, показывает, как богатство переходит между терпеливыми и нетерпеливыми руками, — а направление этого перехода говорит вам, на какой стадии находится цикл.
Порог в 155 дней — не жёсткий закон природы. Но он основан на наблюдаемом поведении более чем за десятилетие данных по биткоину и оказался на удивление стабильной разграничительной линией на протяжении нескольких рыночных циклов.
Под капотомПочему 155 дней — и почему это плавная кривая, а не жёсткий переключатель
Здесь обычно возникает два вопроса: откуда на самом деле берётся число 155 и действительно ли монета переходит из «краткосрочной» в «долгосрочную» в тот самый момент, когда ей исполняется 155 дней? На оба есть точные ответы, и их стоит знать даже на начальном уровне.
Откуда берётся это число
Порог вытекает из одного простого измерения: насколько вероятно, что монета будет потрачена, как функция от того, как долго она уже лежала без движения? Отложите эту вероятность против возраста монеты — и вы получите крутой, плавный спад: монета, спящая 3 дня, гораздо вероятнее сдвинется завтра, чем спящая 300 дней. Исходное исследование Glassnode, Time is Money, обнаружило, что этот спад следует чистому степенному закону по возрасту и что где-то около пяти месяцев кривая выравнивается в подлинную спячку. Отметка 155 дней (около 5 месяцев) — это точка, где владелец монеты статистически «доказал», что он не реактивный трейдер.
Это не нужно принимать на веру. В нашем продвинутом исследовании мы заново построили ту же кривую вероятности расходования с нуля на собственных сырых он-чейн данных Blocklens и подтвердили её: вероятность расходования падает по степенному закону от возраста с отличным соответствием (R² ≈ 0,997). Линия 155 дней располагается точно в области, где монеты переходят из «активно торгуемых» в «спящие».
Почему это весовая кривая, а не обрыв
Теперь тонкий момент — тот, который почти всякое объяснение для начинающих пропускает. Если бы вы использовали жёсткую отсечку (краткосрочная на 154 днях, долгосрочная на 155), метрики обзавелись бы уродливыми артефактами. Представьте большую партию монет, купленных все в один и тот же лихорадочный день вблизи вершины: ровно через 155 дней они все перешли бы из STH в LTH в одну и ту же дату, заставляя линии когорт скакать разрывно без всякой реальной поведенческой причины.
Чтобы этого избежать, стандартная методология никогда не переключает монету мгновенно. Вместо этого она применяет логистическую весовую функцию, центрированную на 155 днях, с шириной перехода около 10 дней, так что каждая монета постепенно перевзвешивается из краткосрочной в долгосрочную примерно за две недели вокруг порога:
$$w_{\text{LTH}}(a) = \frac{1}{1 + e^{-(a - 155)/10}}$$Здесь a — возраст монеты в днях, а wLTH — доля этой монеты, засчитываемая в предложение долгосрочных держателей, — при этом оставшаяся 1 − wLTH засчитывается как краткосрочная. Ровно на 155 днях вес равен 0,5: монета делится пополам. К примерно 135 дням она почти полностью краткосрочная; к примерно 175 дням — почти полностью долгосрочная. Эта S-образная кривая сглаживает передачу, так что метрики когорт скользят, а не дёргаются всякий раз, когда кластер монет пересекает линию.
Одно практическое уточнение в реализации Blocklens: мы ограничиваем кривую по краям. Монеты моложе 100 дней засчитываются полностью как краткосрочные (вес 0), а монеты старше 210 дней — полностью как долгосрочные (вес 1); логистический переход выполняет свою плавную работу только в полосе между ними. Это позволяет чисто классифицировать очень молодые и очень старые монеты, сохраняя при этом мягкую передачу вокруг середины на 155 днях.
Источники и дополнительное чтение
Порог 155 дней и его уточнение логистическим взвешиванием происходят из основополагающей работы Glassnode — Rafael Schultze-Kraft, «Quantifying Short-Term and Long-Term Holder Bitcoin Supply» — которая опиралась на анализ вероятности расходования в зависимости от возраста монет в работе Glassnode «Time is Money: How Coin Age Shapes Bitcoin's Spending Patterns» (2024). Blocklens независимо воспроизвёл этот лежащий в основе степенной закон вероятности расходования на сырых он-чейн данных (R² ≈ 0,997) в нашем продвинутом исследовании. На протяжении всей этой серии для начинающих мы следуем устоявшейся конвенции Glassnode в 155 дней.
Разделение предложенияГде на самом деле находятся все монеты прямо сейчас?
Имея эти определения, мы можем задаться вопросом: из примерно 20,05 миллиона биткоинов, существующих сегодня, сколько находится у долгосрочных держателей и сколько у краткосрочных?
Цифры рассказывают поразительную историю. По состоянию на 4 июля 2026 года:
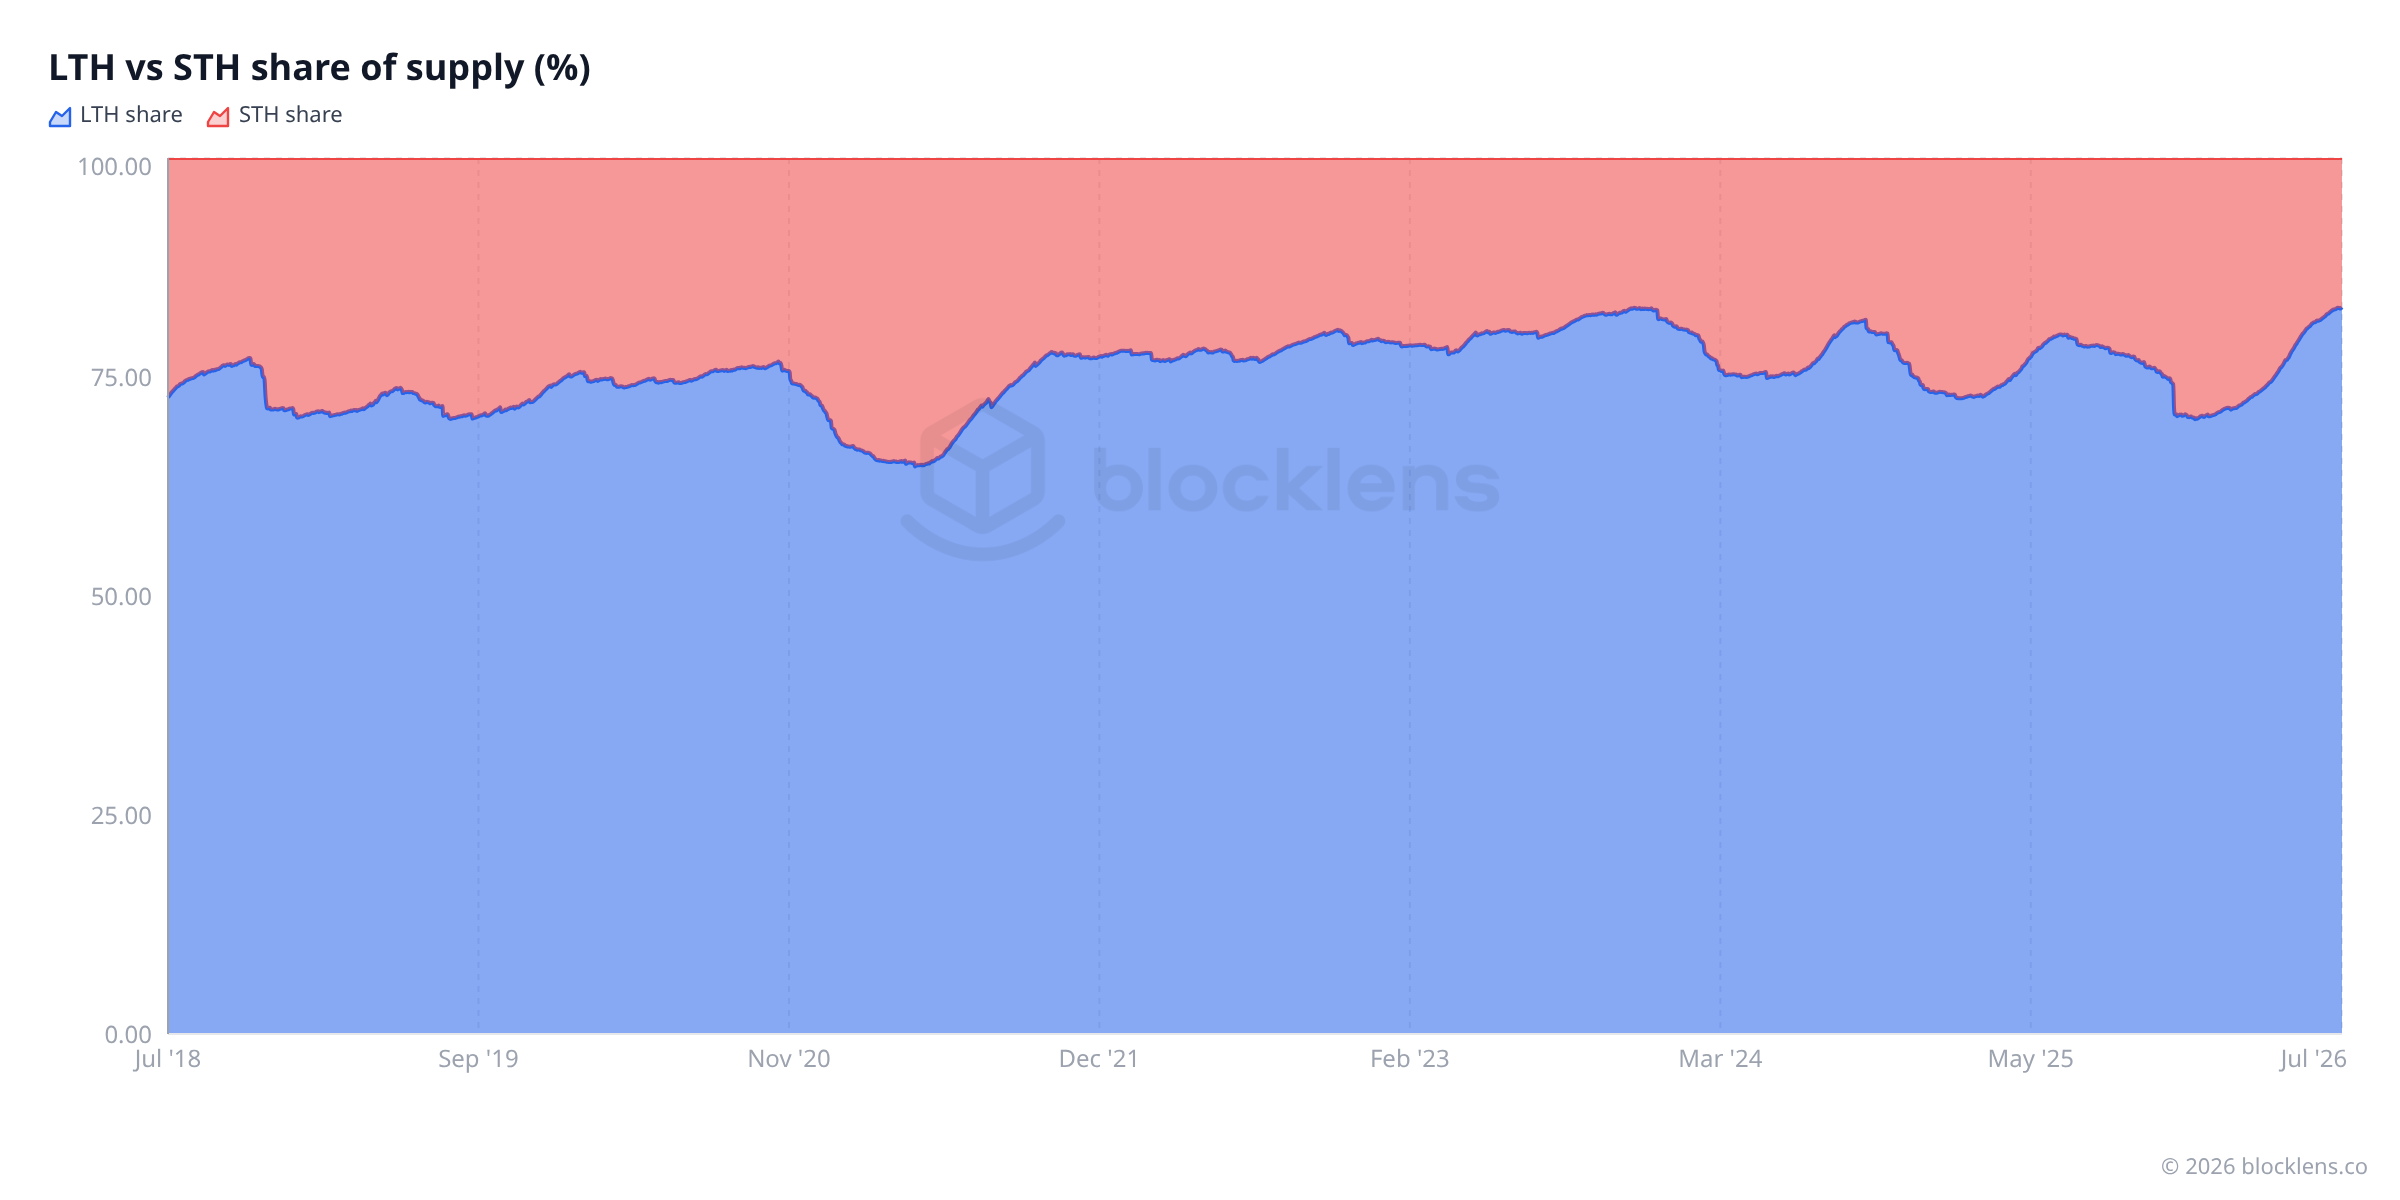
- Предложение LTH: ≈ 16,63 млн BTC — это 83,0% всех обращающихся монет, лежащих в спячке, удерживаемых терпеливыми руками, которые не двигали их по меньшей мере пять месяцев.
- Предложение STH: ≈ 3,42 млн BTC — всего 17,0%, удерживаемых недавними покупателями.
Более 80% всего биткоина находится в руках долгосрочных держателей. Один этот факт имеет огромные последствия для того, насколько свободно предложение может выйти на рынок. Когда LTH держат и не продают, доступный флоат — монеты, которые действительно вероятно будут проданы, — составляет малую долю от общего предложения.
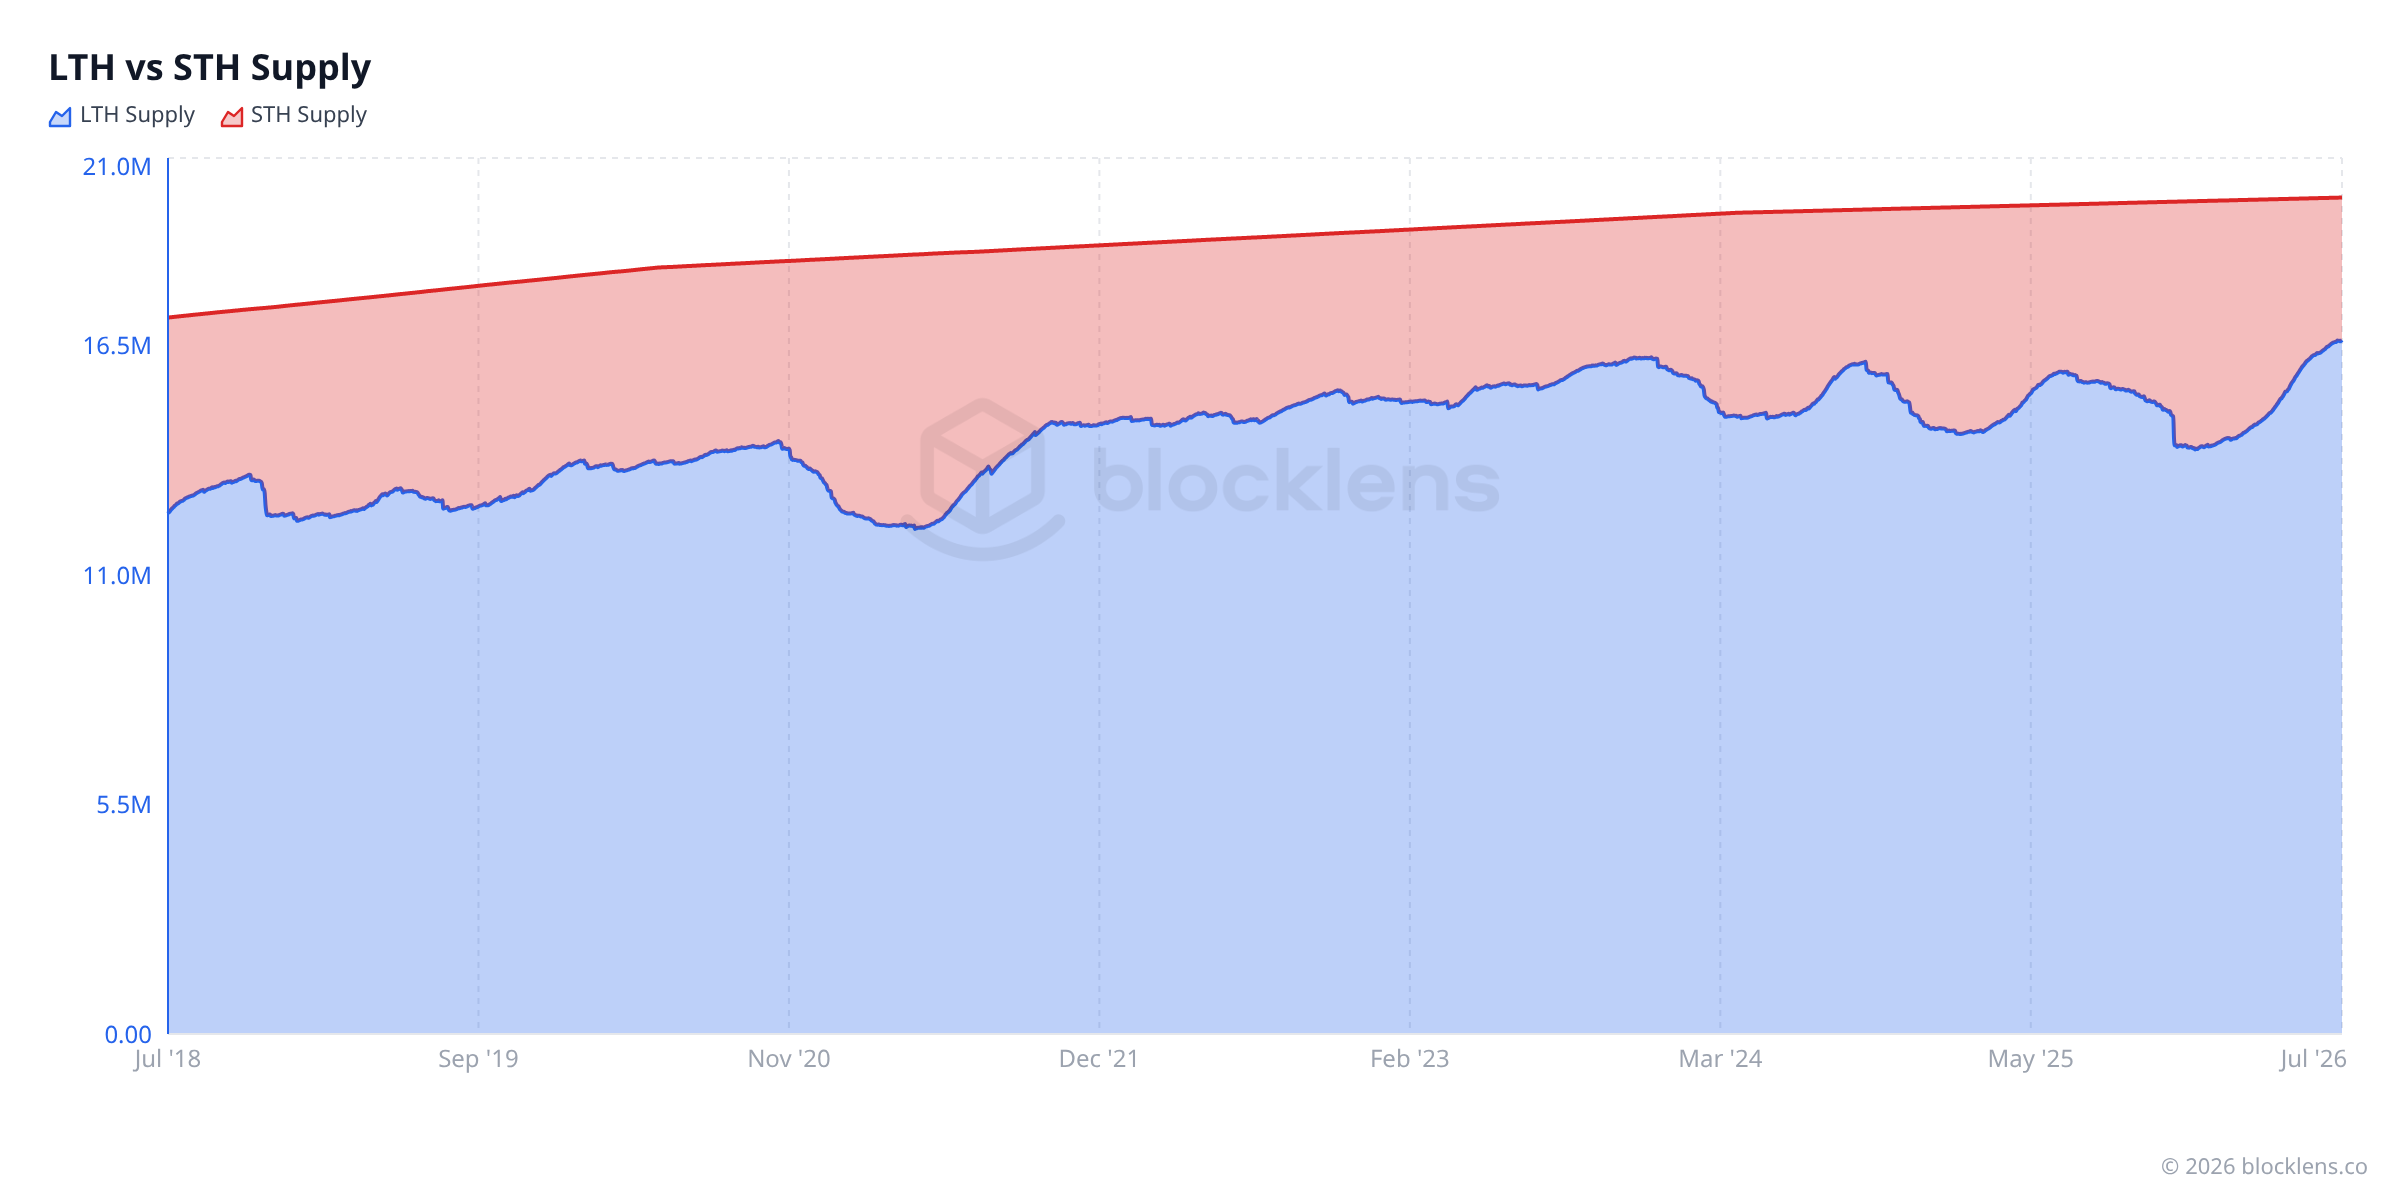
Сырые высоты полос полезны, но чище всего увидеть поведенческий цикл, отложив две когорты как долю от общего предложения, где они всегда складываются в 100%:
Стоит знать
Утерянные монеты — монеты, чьи приватные ключи навсегда недоступны, — также засчитываются в предложение LTH, поскольку они не двигались и никогда не сдвинутся. Аналитики оценивают, что ранние монеты Сатоши Накамото (примерно 1 миллион BTC, никогда не двигавшиеся) относятся к этой категории. Это означает, что у предложения LTH есть «пол», который никогда не выйдет на рынок, что делает поведенческий сигнал от активного накопления и распределения LTH ещё более значимым, чем предполагает сырая цифра.
Себестоимость когортЧто заплатила каждая группа — и две закономерности, которые это раскрывает
Разделение предложения по времени — лишь начало. Следующий шаг — применить ту же логику реализованной цены (Realized Price) из Части 1, но отдельно к каждой когорте. Вместо одной среднесетевой себестоимости мы получаем две: одну для долгосрочных держателей, другую для краткосрочных.
Они называются реализованной ценой LTH (LTH Realized Price) и реализованной ценой STH (STH Realized Price). Они вычисляются точно так же, как сетевая реализованная цена, но с учётом только монет каждой когорты.
Сегодня эти цифры раскрывают увлекательное разделение:
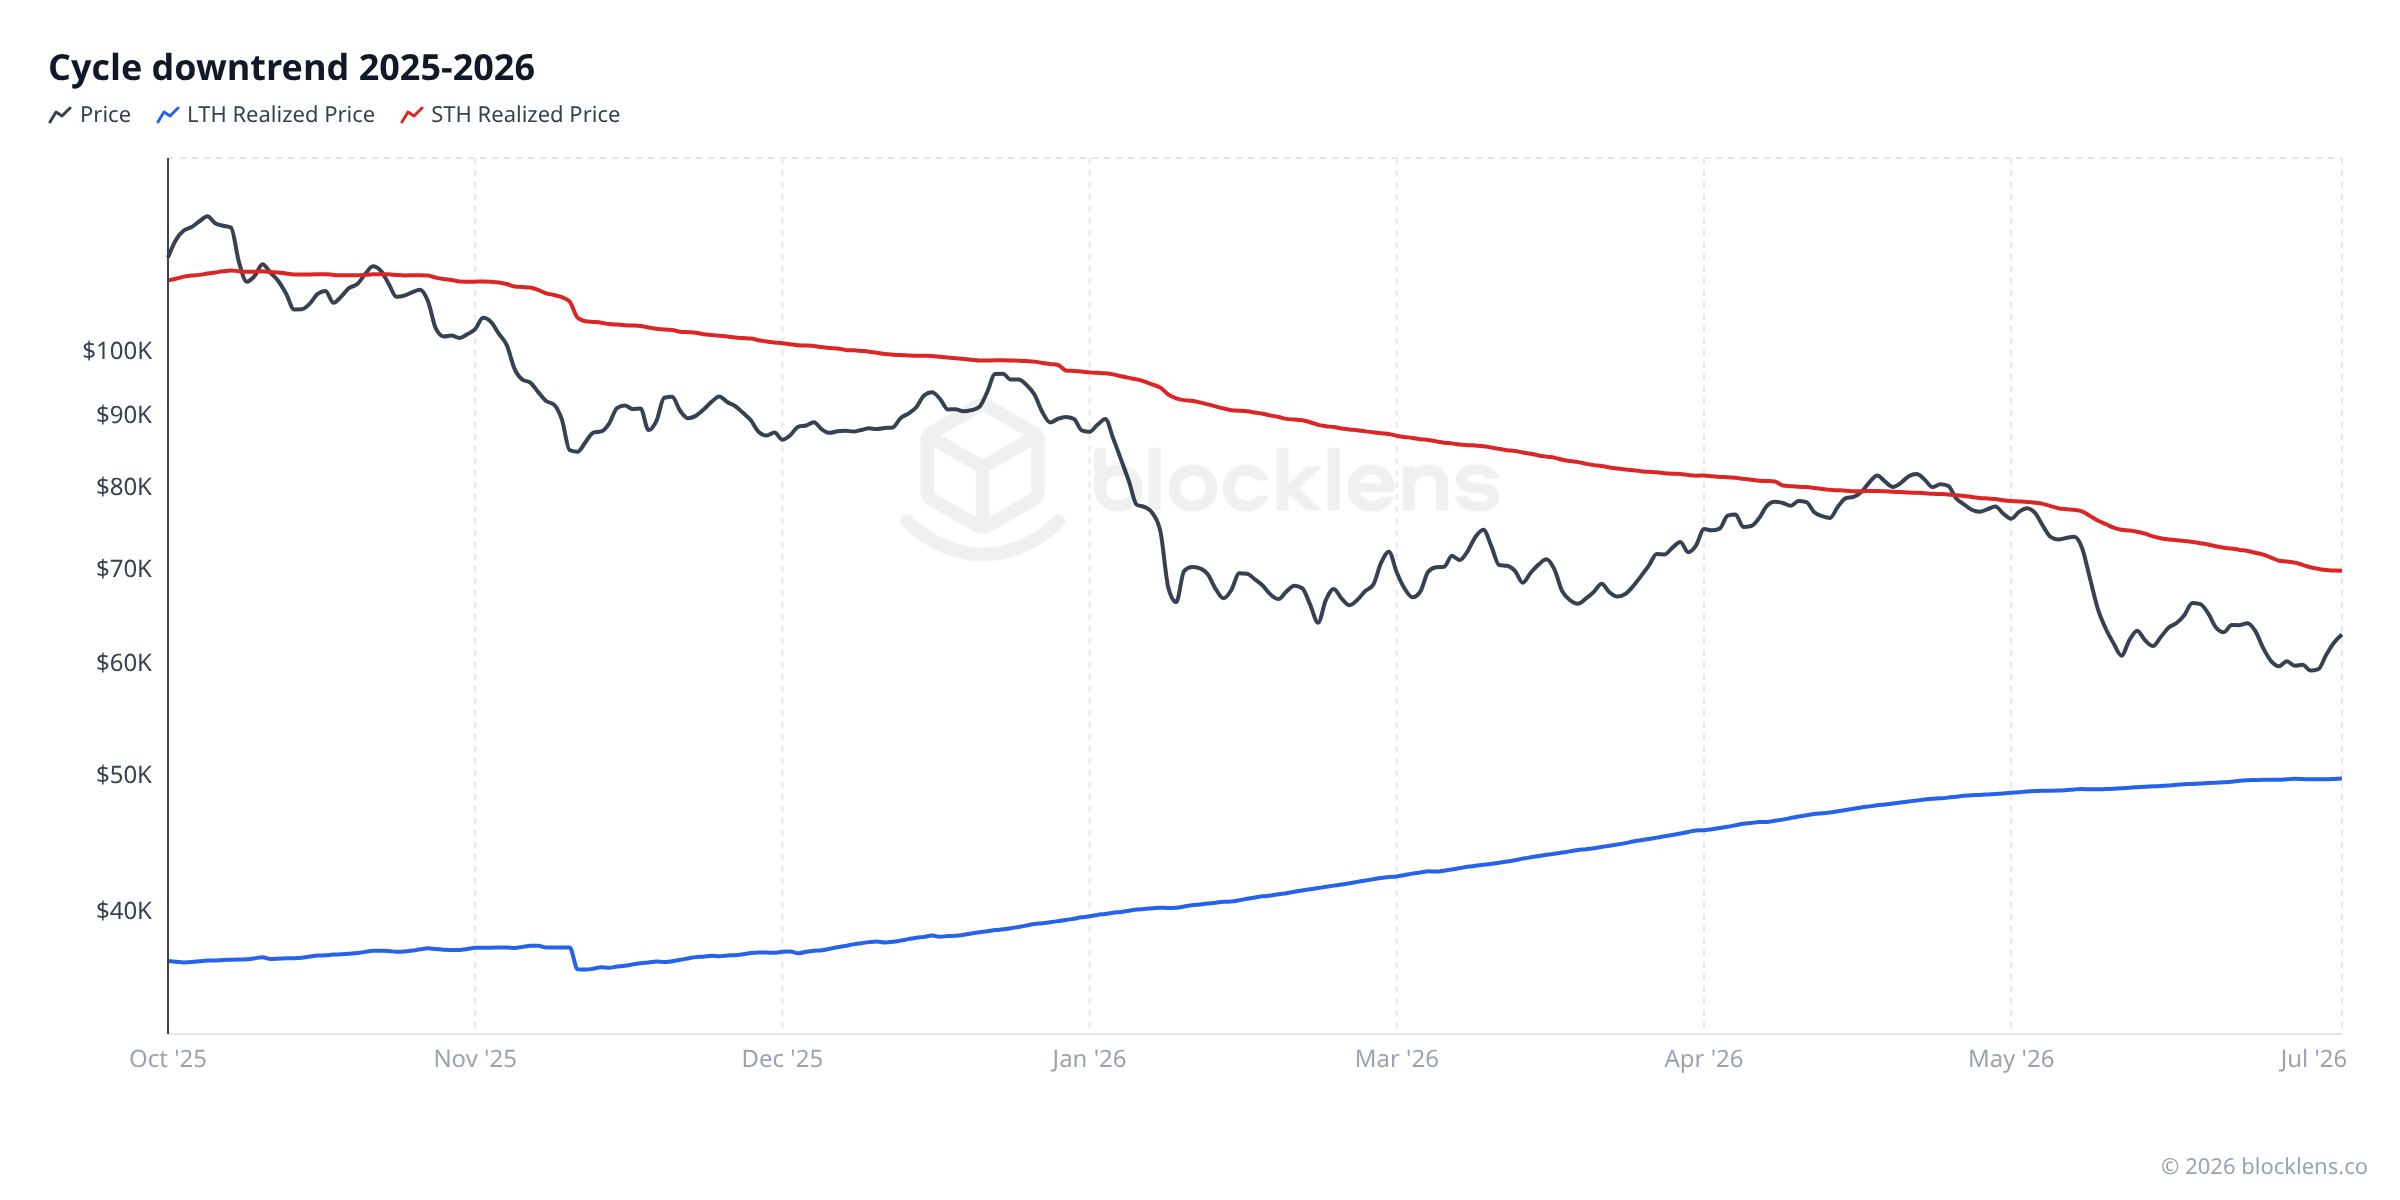
- Реализованная цена LTH ≈ $49 700 — долгосрочные держатели в среднем накапливали примерно по $49 700 за монету.
- Реализованная цена STH ≈ $69 700 — краткосрочные держатели заплатили в среднем около $69 700 за монету.
- Рыночная цена ≈ $62 830
Прочтите эти три числа вместе — и картина становится очевидной. Долгосрочные держатели сидят на прибыли около 27% — они в плюсе и не испытывают особого давления к продаже. Краткосрочные держатели, которые набежали (в среднем) около $69 700, теперь примерно на 15% в убытке. Это стрессовая когорта. Их метрика, STH-MVRV, находится на уровне примерно 0,90 — что означает, что средний недавний покупатель держит убыток около 10%.
Вот почему две группы ведут себя так по-разному. Прибыль и убыток создают давление. LTH расслаблен; STH смотрит на убыток и решает, капитулировать ли.
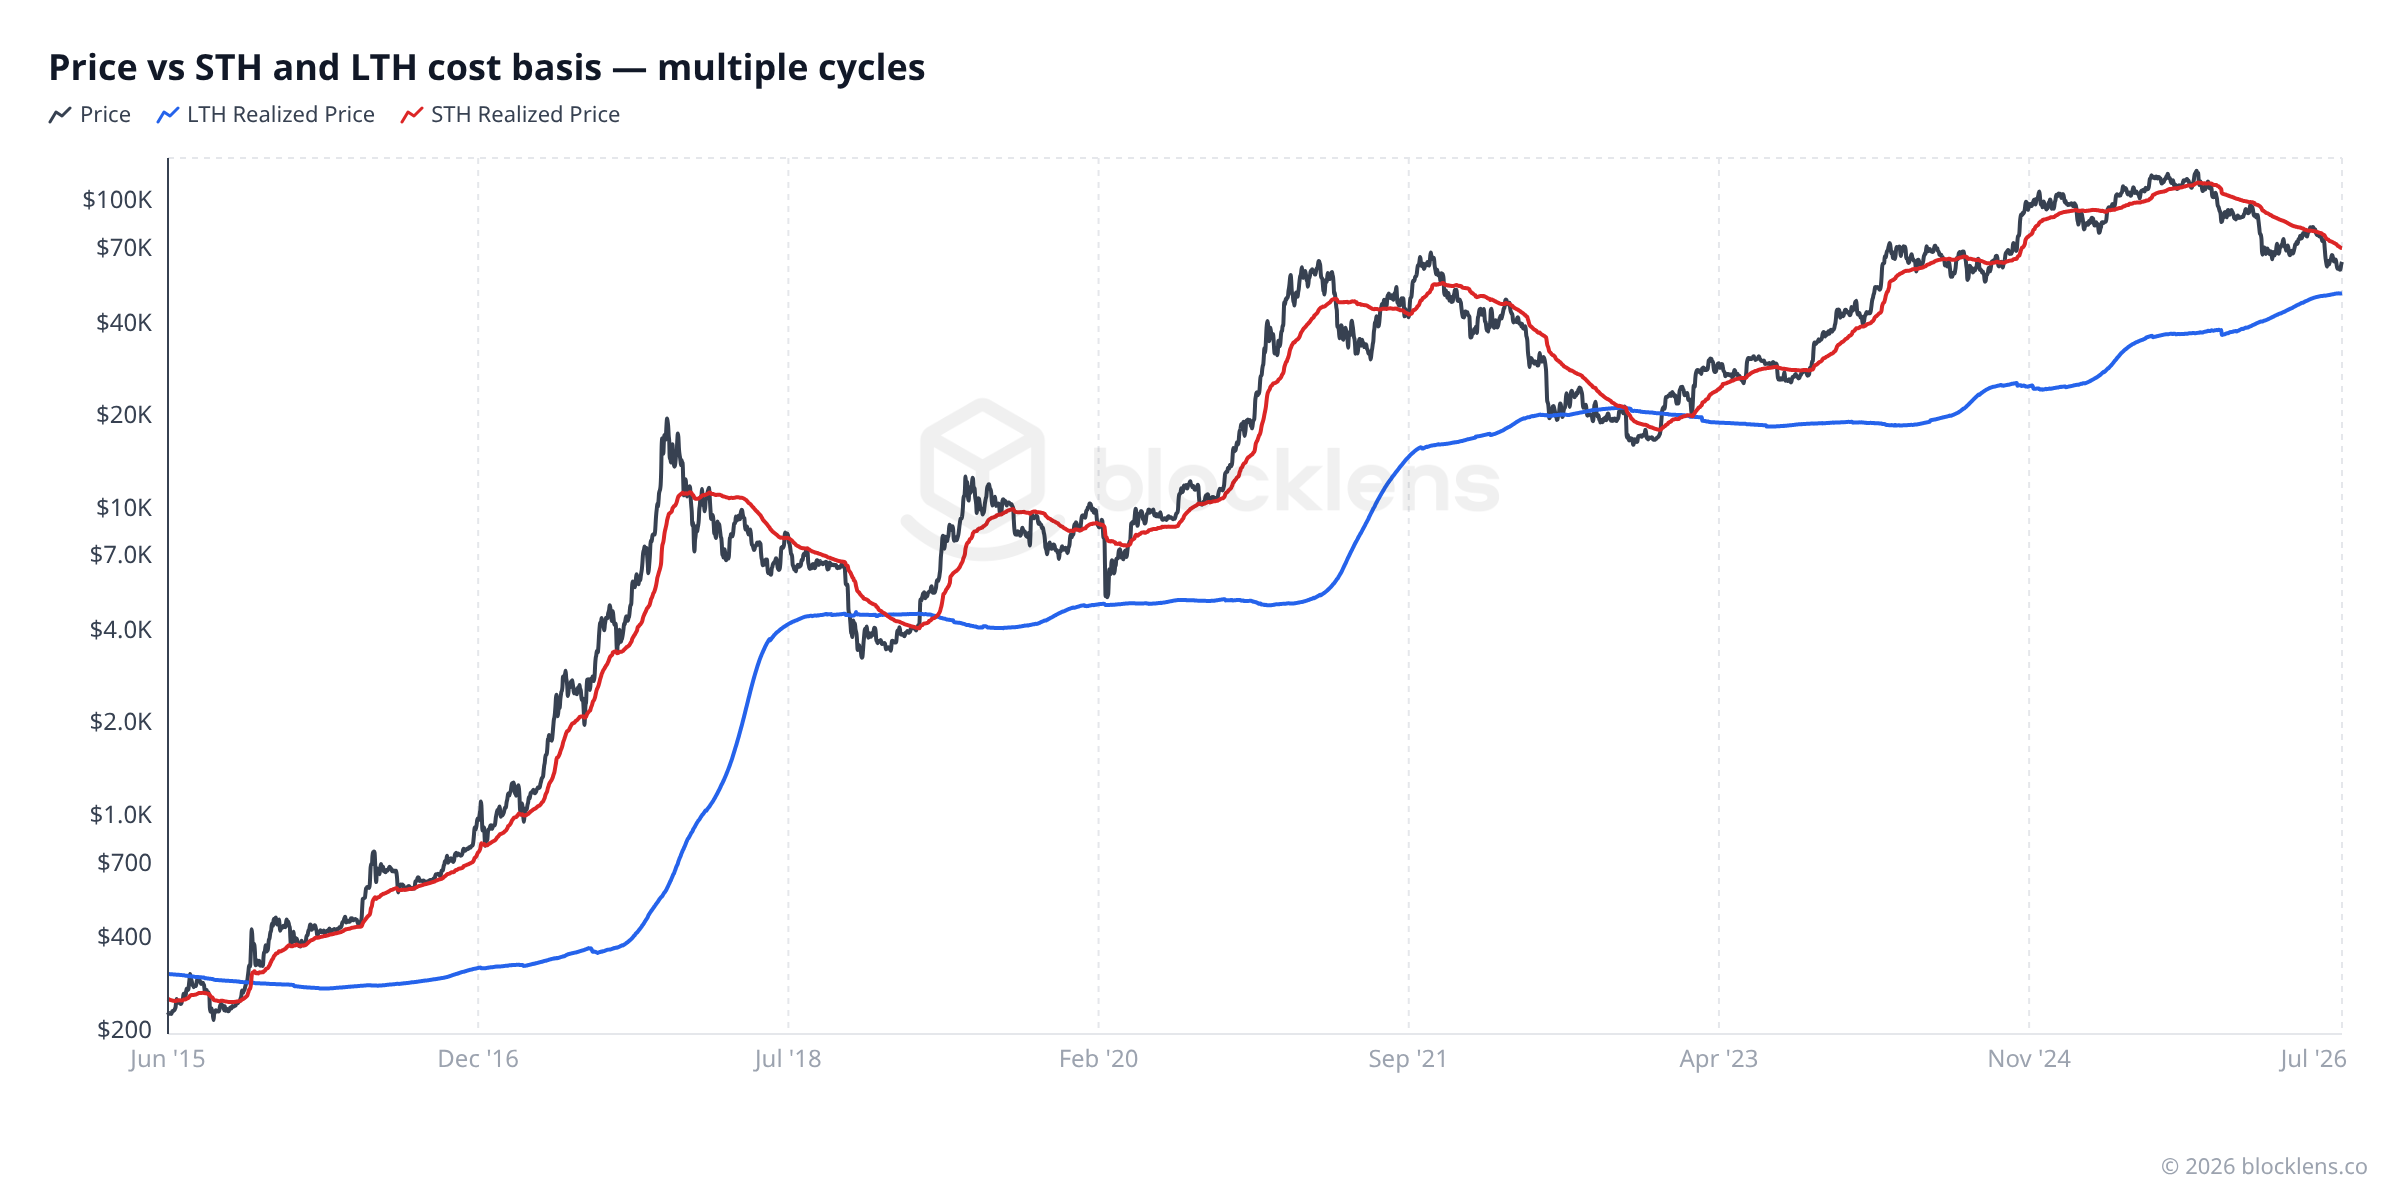
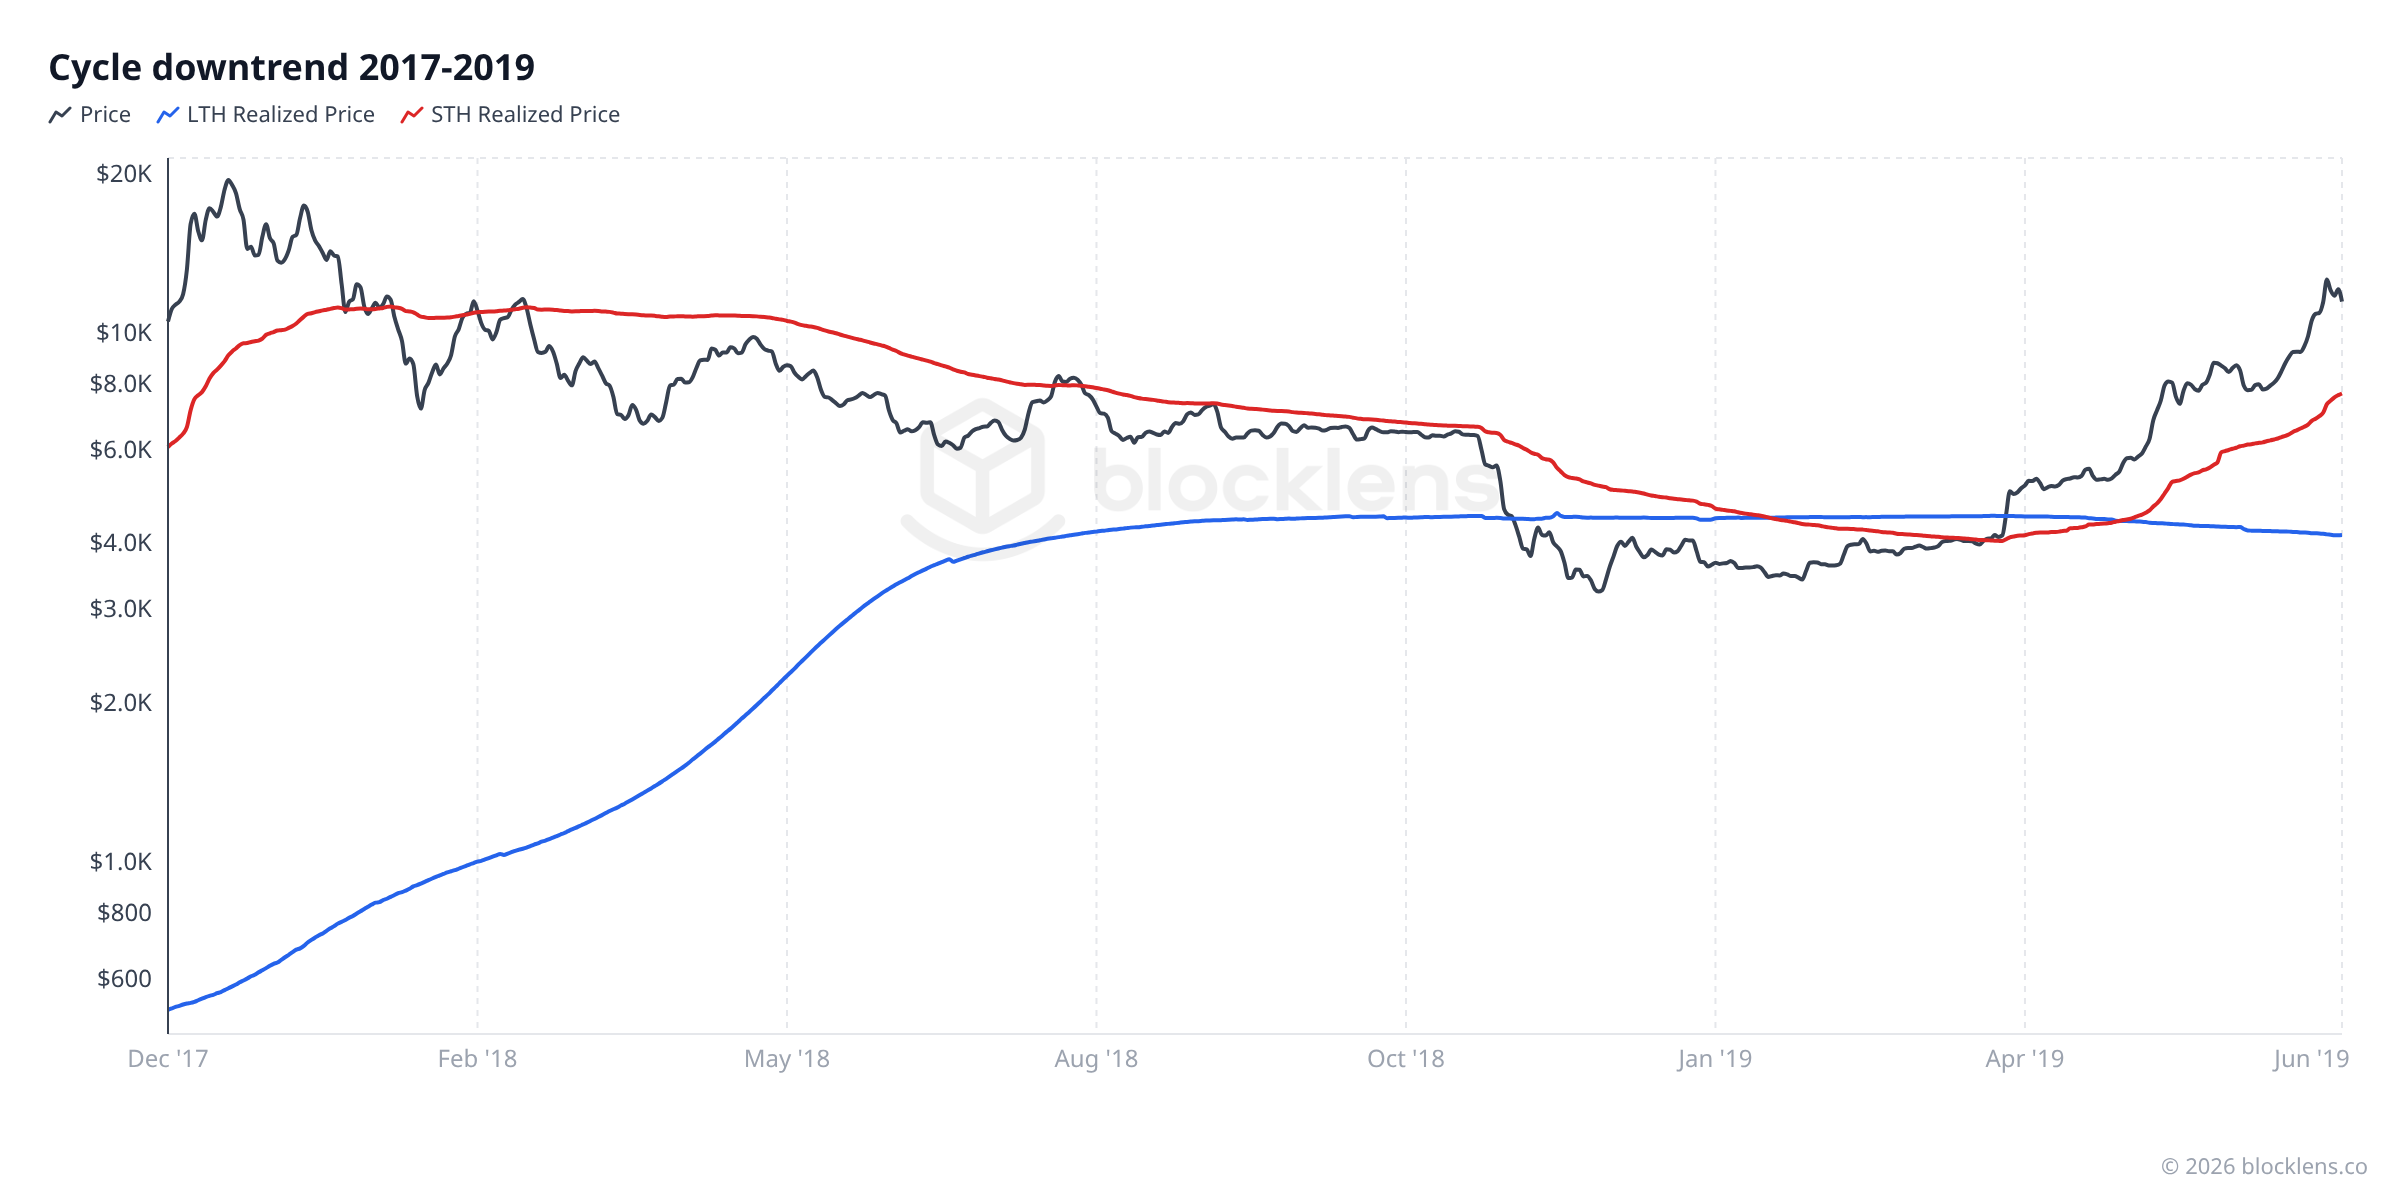
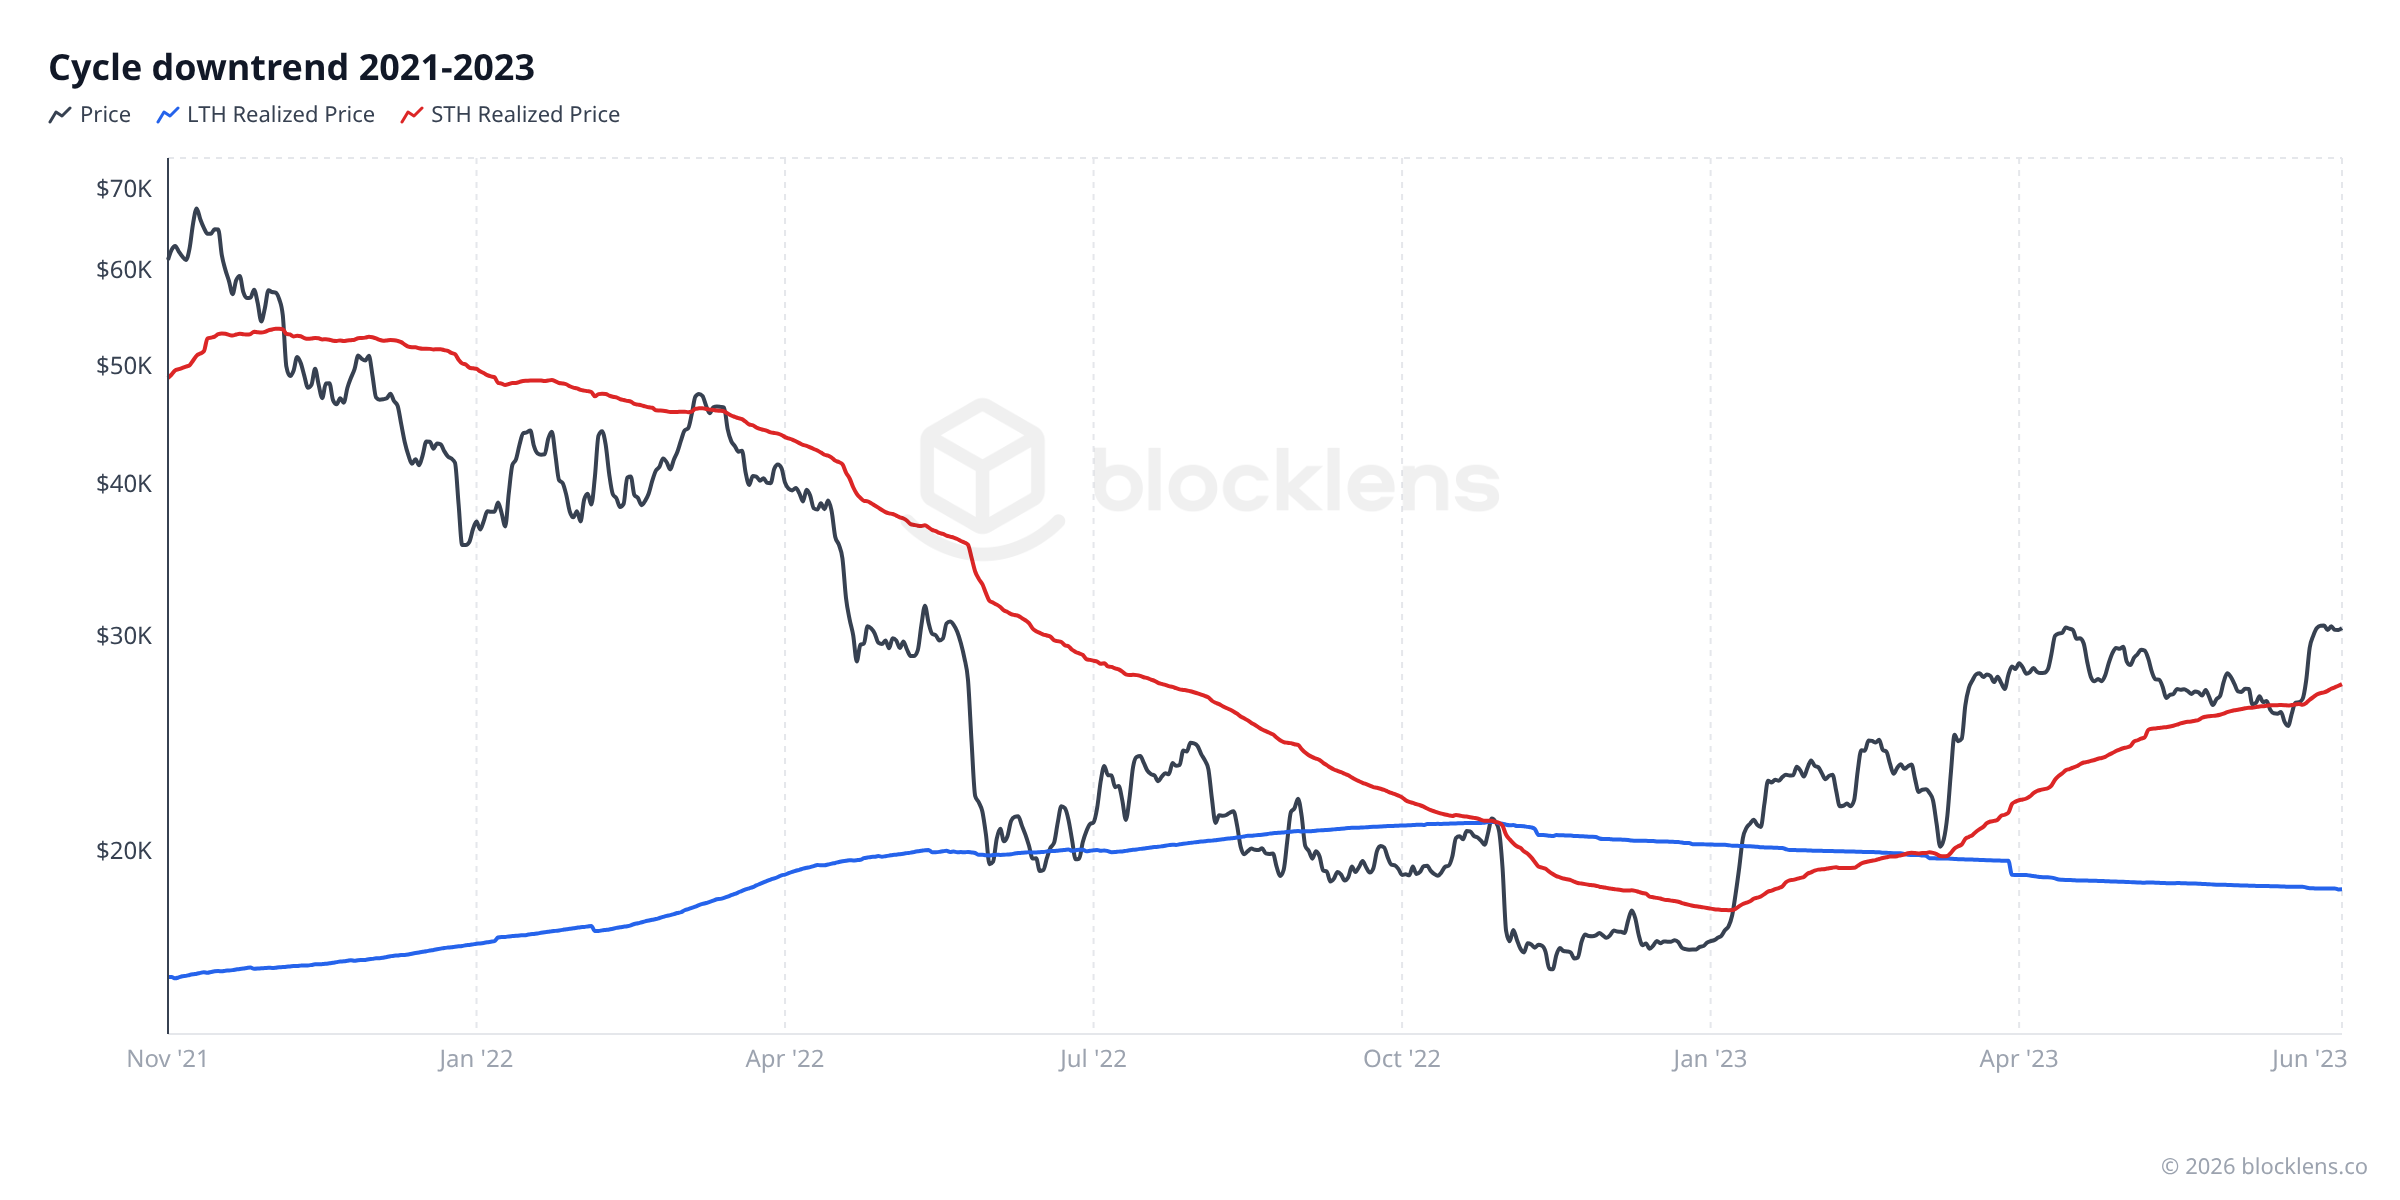
Факт 1 — В нисходящем тренде реализованная цена STH — это потолок
Взгляните на любой спад после вершины — и вы увидите одно и то же: цена продолжает отвергаться на уровне реализованной цены STH (красная линия). Тому есть чистая поведенческая причина. Краткосрочные держатели в среднем купили по рынку вблизи вершины, а затем месяцами сидели в убытке. Когда восстановительное ралли наконец тащит цену обратно к их точке безубыточности — их себестоимости — появляется волна продаж в духе «дайте только вернуть свои деньги». Это стремящееся к безубыточности предложение ограничивает ралли. Так что реализованная цена STH ведёт себя как динамический уровень сопротивления, который со временем дрейфует ниже по мере того, как покупатели по более высоким ценам сдаются и средняя себестоимость когорты падает. По состоянию на 4 июля 2026 года это динамическое сопротивление находится около $70 000 (реализованная цена STH ≈ $69 700).
Факт 2 — Дно цикла формируется там, где LTH начинают уходить в убыток
Теперь посмотрите, где на самом деле заканчивается каждый спад. Финальное дно, как правило, печатается прямо около реализованной цены LTH (синяя линия) — зоны, где даже долгосрочные держатели в среднем соскальзывают из прибыли в убыток. Логика в симметрии: в этой точке обе когорты держат примерно нулевую нереализованную прибыль. Все, кто хотел зафиксировать прибыль, и все, кто собирался запаниковать и выйти в убыток, уже сдвинули свои монеты. При исчерпанных вынужденных продавцах и сброшенных себестоимостях спрос и предложение вновь уравновешиваются — и рынок находит свой пол.
Это поднимает естественный вопрос: если дно формируется там, где цена встречает реализованную цену LTH, где будет эта линия в предстоящие месяцы? В отличие от скачущей себестоимости STH, реализованная цена LTH движется медленно и методично — а значит, что необычно для чего-либо на рынках, её действительно можно спрогнозировать. Именно это и делает наше продвинутое исследование: модель Blocklens-TOP строит движок, который проецирует реализованную цену LTH вперёд, превращая «зону дна» из движущейся цели в трек, по которому можно следовать.
Это не единичный случай. Те же две закономерности проявляются в каждом завершённом цикле — вот они, бок о бок:
Практический вывод
Два повторяющихся уровня себестоимости обрамляют нисходящий тренд биткоина:
• Реализованная цена STH = потолок. Пока цикл не достиг дна, ожидайте, что ралли будут глохнуть около него (сегодня ≈ $70 000). Решительный возврат этой линии исторически сигнализировал о развороте тренда вверх.
• Реализованная цена LTH = пол. Дна циклов формировались в зоне, где цена падает до себестоимости долгосрочных держателей (сегодня ≈ $49 700), — исторически это окно накопления «на поколение».
Прямо сейчас цена находится ниже потолка STH и выше пола LTH — структурно в середине нисходящего тренда по этому шаблону, ещё не у исторической сигнатуры дна. Для инвестора это отображается в простой, скорректированный на риск план: рассматривайте зону себестоимости LTH как область, где вы наращивали бы накопление, соразмерно собственной терпимости к риску.
Важная оговорка
Это исторические тенденции, а не гарантии. Существует лишь горстка циклов, а появление спотовых ETF в 2024 году изменило, кто покупает биткоин и как. Уровни себестоимости описывают, где спрос и предложение имели тенденцию уравновешиваться, — они не обещание о будущем. Ничто здесь не является финансовым советом; используйте это как одну из линз, соразмерно собственному риску.
Как работает циклВеликая передача между терпеливыми и нетерпеливыми руками
Понять поведение LTH и STH — значит понять рыночный цикл биткоина, потому что цикл и есть передача между двумя когортами.
Вот как это обычно разворачивается, снова и снова на протяжении истории биткоина:
На медвежьем рынке и раннем восстановлении: цена низкая или восстанавливается после обвала. Краткосрочные держатели, которые панически продали, вышли. Долгосрочные держатели тихо накапливают — скупая дешёвые монеты у всех, кто готов продать. С каждым проходящим днём вновь купленные монеты стареют к порогу в 155 дней и мигрируют из предложения STH в предложение LTH. Полоса LTH на графике становится толще. Это терпеливые руки, проявляющие терпение.
По мере развития бычьего рынка: цена взбирается, внимание СМИ возвращается, и новые покупатели устремляются внутрь. Эти новые участники по определению являются краткосрочными держателями. Полоса STH начинает разбухать. Тем временем некоторые долгосрочные держатели — купившие годы назад по гораздо более низким ценам — видят возможность зафиксировать прибыль. Они начинают продавать свои старые, дешёвые монеты жаждущим новым покупателям. Старое предложение LTH превращается в новое предложение STH. Полоса LTH истончается. Это распределение.
Вблизи вершины цикла: когорта STH огромна (все только что купили), а долгосрочные держатели месяцами распределяли. MVRV высок, NUPL в зоне эйфории, а реализованная цена когорты STH очень близка к рыночной цене — потому что все покупали вблизи вершины.
Когда цена ломается вниз: краткосрочные держатели, которые уже около безубыточности или в убытке, начинают панически продавать. Это капитуляция. Их монеты движутся — часть в руки оппортунистических долгосрочных покупателей, часть на биржи, часть в убыток. Когорта STH вымывается. При достаточной боли цикл перезапускается.
Ключевая идея
Бычьи рынки — это превращение предложения LTH в предложение STH (старые монеты продаются новым покупателям). Медвежьи рынки — это превращение предложения STH обратно в предложение LTH (новые покупатели держат достаточно долго, чтобы стать терпеливой группой, или капитулируют и передают монеты покупателям, которые затем держат). Размер и направление этого превращения — это сердцебиение цикла.
Наблюдение за полосами LTH и STH на Рисунке 1 в самом реальном смысле есть наблюдение за тем, как дышит цикл. Данные на сегодня — LTH на уровне 83,0% предложения, STH на уровне 17,0%, при том что держатели STH в убытке — согласуются с медвежьей фазой после пика, где терпеливые руки всё ещё накапливают, а недавние покупатели сидят с убытками.
Проверка реальностьюЧто говорят данные сегодня
Вот полный снимок LTH/STH на 4 июля 2026 года:
| Метрика | Значение | Смысл простым языком |
|---|---|---|
| Рыночная цена | ≈ $62 830 | За сколько торгуется один биткоин прямо сейчас |
| Предложение LTH | ≈ 16,63 млн BTC (83,0%) | Монеты, не двигавшиеся 155+ дней, — терпеливая группа |
| Предложение STH | ≈ 3,42 млн BTC (17,0%) | Монеты, двигавшиеся в пределах 155 дней, — недавние покупатели |
| Себестоимость LTH | ≈ $49 700 | Средняя цена, заплаченная долгосрочными держателями, — они в прибыли |
| Себестоимость STH | ≈ $69 700 | Средняя цена, заплаченная недавними покупателями, — они в убытке |
| LTH-MVRV | ≈ 1,27 | Долгосрочные держатели в среднем в плюсе на ~27% |
| STH-MVRV | ≈ 0,90 | Краткосрочные держатели в среднем в минусе на ~10% |
История, которую рассказывает таблица: долгосрочные держатели чувствуют себя комфортно. Они купили свои монеты в среднем примерно по $49 700 и сидят на здоровой прибыли, даже несмотря на то что цена на 50% ниже своего исторического максимума. Краткосрочные держатели — те, кто купил вблизи или после пика октября 2025 года на уровне $126 198, — залечивают убытки, в среднем около 10%. Эта когорта — хрупкая. Любая дальнейшая ценовая слабость создаёт на них больше давления к капитуляции, что передало бы их монеты следующей волне терпеливых накопителей.
Стоит знать
STH-MVRV на уровне 0,90 не является экстремальной капитуляцией по историческим меркам. На серьёзных днах медвежьего рынка (2018, 2022) STH-MVRV опускался до 0,45–0,55. Текущее значение некомфортно для недавних покупателей, но пока не сигнализирует о том виде массовых, вынужденных продаж, которые отмечают истинные дна циклов. Стоит следить за тем, приблизится ли эта метрика к тем историческим экстремумам, если цена продолжит снижаться.
Мини-глоссарий
- Долгосрочный держатель (LTH)
- Монета — и, соответственно, её владелец, — которая не двигалась по меньшей мере 155 дней. Это терпеливые, движимые убеждённостью участники рынка. Исторически они накапливают в страхе и распределяют в эйфории.
- Краткосрочный держатель (STH)
- Монета, которая двигалась в течение последних 155 дней. Они представляют недавних покупателей, склонных быть более чувствительными к цене и реактивными. Они — основной источник капитуляционных продаж в спадах.
- Порог 155 дней
- Эмпирически наблюдаемый возраст, при котором вероятность движения монеты в любой отдельно взятый день резко падает. На практике он применяется не как жёсткий переключатель, а как плавное логистическое взвешивание (середина 155 дней, ширина перехода ~10 дней), так что монеты постепенно перевзвешиваются из STH в LTH. Ниже ~155 дней: в основном краткосрочные; выше: в основном долгосрочные.
- Когорта
- Группа монет (и их держателей), определяемая общей характеристикой — в данном случае тем, как долго монеты находились в спячке. LTH и STH — две основные когорты в он-чейн анализе.
- Реализованная цена (когорты)
- Средняя себестоимость конкретной когорты — то есть средняя цена, по которой монеты этой группы двигались в последний раз. Реализованная цена LTH и реализованная цена STH вычисляются отдельно от общесетевой реализованной цены.
- LTH-MVRV / STH-MVRV
- Коэффициент MVRV, вычисленный для каждой когорты по отдельности: рыночная цена, делённая на реализованную цену этой когорты. Значения выше 1 означают, что когорта в совокупной прибыли; ниже 1 означает совокупный убыток.
- Реализованная цена STH как сопротивление
- В нисходящем тренде себестоимость краткосрочных держателей склонна действовать как падающий потолок: ралли глохнут там, где недавние покупатели наконец могут продать на безубытке. ≈ $70 000 по состоянию на 4 июля 2026 года.
- Реализованная цена LTH как зона дна
- Дна циклов исторически формировались там, где цена падает в себестоимость долгосрочных держателей, — точке, в которой обе когорты достигают примерно нулевой нереализованной прибыли. ≈ $49 700 по состоянию на 4 июля 2026 года.
Серия «Основы он-чейн анализа»
- Что такое он-чейн анализ — реестр себестоимости
- Долгосрочные и краткосрочные держатели (LTH / STH) Вы здесь
- MVRV в деталях — чтение «дёшево против дорого» Далее
- SOPR — что монеты раскрывают в момент, когда их тратят
- Реализованные прибыль и убыток — капитуляция и эйфория
- NUPL — психология рыночного цикла
- Циклы биткоина — халвинг и четырёхлетний ритм
- «Стены» себестоимости — чтение предложения по цене